La banque en ligne complète et économique
Fortuneo Banque · Gold
- Jusqu’à 250 € offerts
- CB Gold gratuite sous condition de 1800 € de revenus/mois
- Paiements et retraits gratuits à l’étranger
- Code secret personnalisable
Offre de bienvenue
Jusqu’à 250 € offerts
Découvrir l’offrePlus de détails
Carte Mastercard Gold
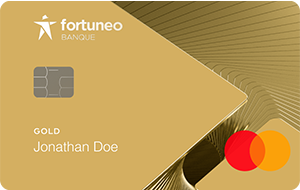
Débit immédiat ou différé
- Coût de la carte : 0 € / moisCarte gratuite sous réserve d’une opération de paiement par carte par mois. À défaut 9 € par mois
- Frais en France et en zone euro : sans fraisPaiements et retraits gratuits dans toutes les devises
- Frais hors zone euro : sans fraisPaiements et retraits gratuits dans toutes les devises
- Carte virtuelle disponible
Compte et services
Coût du compte : 0 € / mois
- Conditions de revenus1800 € net
- Découvert autoriséFortuneo se réserve la faculté, pour les clients détenteurs d’une carte bancaire, d’octroyer un découvert autorisé dont le montant est de 200 € maximum.
- Offre de crédit
- Plan d’épargne en actions (PEA)
- Livret d’épargneLivret + : 4,5 % d’intérêts pendant 3 mois jusqu’à 100000 € de versement puis 1,80 %
Fortuneo Banque en bref
Fortuneo est une banque en ligne française, filiale du Crédit Mutuel Arkéa, réputée pour ses services bancaires 100 % digitaux et ses tarifs compétitifs. En 2025, elle propose des comptes courants avec cartes Mastercard gratuites sous conditions, notamment la carte Gold CB Mastercard, accessible dès 1 800 € de revenus mensuels et gratuite si un paiement est effectué chaque mois.
Pour célébrer ses 25 ans, Fortuneo propose une prime de bienvenue pouvant atteindre 250 € pour l'ouverture d'un compte avec carte bancaire, l'utilisation du service de mobilité bancaire neoChange et l'ouverture d'un Livret +.